

Los dólares están, la obra, no
La Argentina atraviesa el mejor momento de su relación de precios con el mundo en casi dos décadas: los términos del intercambio (los precios de lo que se exporta sobre los precios de lo que se importa) corren un 25% por encima del promedio de 2007 a 2009, aquellos años de la soja a seiscientos dólares la tonelada, y en julio de 2026 mejoraron otro 5% contra el mismo mes del año anterior, empujados por el precio de los hidrocarburos después del conflicto en el estrecho de Ormuz. El resultado de esa mejora se ve en el mercado de cambios: en los cuatro trimestres cerrados en junio de 2026 el agro, el petróleo, la minería, el gas y la electricidad dejaron netos 49.483 millones de dólares, el máximo de una serie que arranca en 2003.
Que eso importe tanto tiene una razón que a veces se pierde de vista porque la falta de dólares suele discutirse como un problema de caja. Las divisas no hacen falta solamente para pagar importaciones de consumo, hacen falta sobre todo para ampliar la capacidad de producir, porque una planta nueva se monta con máquinas importadas y un proceso se automatiza con tecnología que se compra afuera. Es la estructura productiva desequilibrada que describió Marcelo Diamand: la economía genera divisas en un puñado de sectores que venden a precios internacionales y las necesita en un universo mucho más amplio que produce a costos locales, de modo que cada vez que la actividad sube las importaciones suben más rápido y los dólares disponibles terminan fijando el techo del crecimiento. Por eso, cuando faltaron, la obra pública fue siempre la primera variable de ajuste, como se ve en 2009, en 2018 y 2019.
Lo singular del momento actual es que rompe esa lógica en la dirección contraria. Los cuatro trimestres cerrados en junio de 2026 dejaron una inversión pública nacional de 2.335 millones de dólares, cuando los cuatro trimestres de 2023 habían dejado 10.604 millones. Medido en pesos constantes, que evita las distorsiones del tipo de cambio, el gasto de capital del Estado nacional cayó 76,5% comparando 2023 contra 2025 y 77,9% si el corte se hace contra el año cerrado en marzo de 2026. Son menos de cinco centavos de inversión por cada dólar que ingresó, cuando en 2015 esa relación había llegado a ochenta y tres centavos y hasta en 2003, con el país saliendo del default, era de diez. La restricción que explicaba todos los ajustes anteriores hoy no está operando, y la obra sigue en el piso igual.
Vale detenerse en cómo se distribuyó ese ajuste, porque no fue parejo. El Banco de la Provincia de Buenos Aires, en su informe Semana Económica número 943, calculó que el Gobierno nacional concentró el 80% de su recorte sobre el gasto de capital, mientras que las provincias pusieron en esa partida el 40% del suyo, pese a que la obra pesa más en los presupuestos provinciales que en el nacional. No se cortó todo por igual para después ver qué pasaba, sino que se eligió deliberadamente cortar ahí.
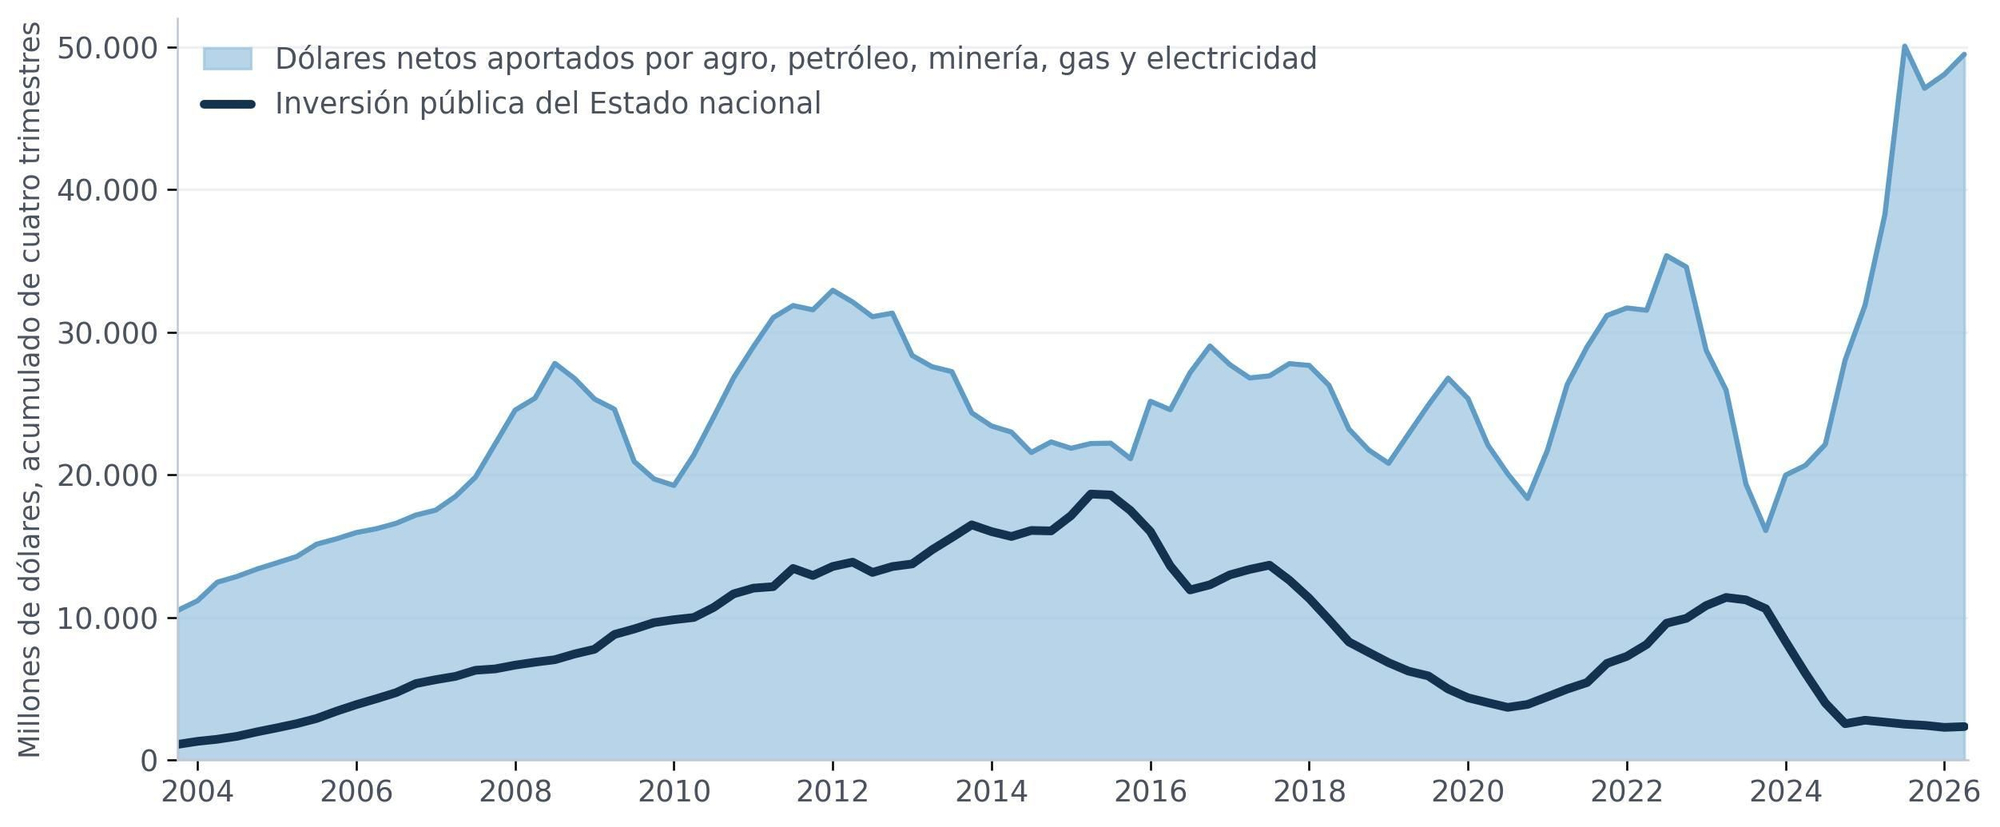
Cada punto acumula cuatro trimestres, en millones de dólares corrientes. Último dato: cuatro trimestres cerrados en junio de 2026. Elaboración propia sobre el apéndice estadístico del Sector Público Nacional del Ministerio de Economía y el balance cambiario del Banco Central. El aporte sectorial es el saldo neto de operaciones de cambio por todos los conceptos, no la liquidación bruta de exportaciones.
El argumento con el que se defendió esa elección tiene nombre propio en los manuales y conviene tomarlo en serio antes de discutirlo. La hipótesis del desplazamiento, o crowding out, sostiene que el gasto del Estado expulsa a la inversión privada porque, al endeudarse para financiar obras, el gobierno compite con las empresas por un ahorro limitado, empuja la tasa de interés hacia arriba y encarece el crédito para todos; si el Estado se corre, según esa lógica, la tasa baja, el crédito se abarata y el privado ocupa el espacio liberado. Es una proposición contrastable, y la Argentina acaba de someterla a una prueba de una nitidez poco habitual, con un recorte de casi cuatro quintos sostenido durante dos años y medio. La inversión interna bruta fija, que suma lo público y lo privado, terminó 2025 un 4,2% por debajo de 2023 y en los cuatro trimestres cerrados a marzo de 2026 quedó 6,9% abajo.
Mirando la serie larga aparece lo contrario de un desplazamiento, porque durante veinte años las dos curvas se movieron juntas, subieron entre 2004 y 2011, cayeron entre 2016 y 2019 y se recuperaron en 2021 y 2022, con una correlación de 0,57 para el período 2005 a 2023 que trepa a 0,96 en el ciclo más reciente y que desde 2024 sencillamente desaparece. Hay un tramo que no encaja, el de 2012 a 2015, cuando la inversión pública siguió subiendo mientras la total se estancaba, pero la explicación de esos años tampoco favorece a la hipótesis del desplazamiento, porque fueron los del control de cambios con brecha amplia y lo que frenó al privado no fue una tasa empujada por el Estado sino la imposibilidad de importar bienes de capital.
Por qué acá cada peso de obra rinde más que en otros lados
La inversión pública tiene el multiplicador fiscal más alto del presupuesto por razones de composición antes que de ideología, porque su contenido nacional es alto y eso reduce la filtración por importaciones, porque es intensiva en empleo y el ingreso que genera se vuelca casi entero al consumo, y porque deja un activo que eleva la productividad futura, cosa que ningún otro gasto hace. Ese mismo informe del Banco Provincia apoya el punto en un estudio de Gechert, Hallett y Rannenberg de 2015, donde la inversión pública encabeza el ranking con 1,2 puntos de actividad por cada punto de gasto, contra 0,9 del gasto corriente, 0,55 de las transferencias y apenas 0,45 de las rebajas impositivas.
Para el caso argentino hay una medición más precisa. Un trabajo firmado por Alejandro Izquierdo, del Banco Interamericano de Desarrollo, junto a otros seis economistas, entre ellos el platense Jorge Puig de la Universidad Nacional de La Plata, estimó el multiplicador de la obra pública con medio siglo de datos de las provincias argentinas y llegó a 1,60, de modo que cada peso invertido devuelve un peso sesenta de producto. El trabajo circuló en 2019 como documento del National Bureau of Economic Research (y hubo una versión del FMI), y su hallazgo central es que ese número depende de cuánta infraestructura ya existe, porque donde hay poca cada peso nuevo rinde más: en las provincias con stock bajo el multiplicador sube a 2,03 y en las de stock alto cae a 0,23. A eso se suma un segundo canal que empuja en la misma dirección, ya que el multiplicador es mayor donde es mayor la propensión marginal a consumir, y los ingresos que deja una obra en un distrito pobre se gastan casi íntegramente y de inmediato en el comercio del barrio. Sobre el efecto en la inversión privada el texto no deja margen de interpretación, porque concluye (página 6) que “when public capital is productive, public investment increases the marginal productivity of private capital and labor which, in turn, creates the incentives for expanding private investment. In other words, a public investment shock generates a crowding-in effect of private investment”.
Hay además un caso argentino reciente y medido en detalle. El informe que la Facultad de Ciencias Sociales de la Universidad de Buenos Aires elaboró junto a Energía Argentina sobre el Gasoducto Presidente Néstor Kirchner calculó que la inversión de 2.524 millones de dólares en su primera etapa iba a incrementar el valor bruto de producción en una proporción de 1,74 a uno, con setenta y cuatro centavos adicionales generados en el resto del entramado por cada peso puesto en la obra. El detalle sectorial es lo que más conviene subrayar, porque el 56,9% de ese impacto recayó sobre la industria manufacturera y el 13,4% sobre la construcción, que son exactamente las ramas que hoy están paradas, mientras el empleo directo pasaba de 106 trabajadores en agosto de 2022 a 4.822 en mayo de 2023. El objetivo declarado de todo eso, que el informe pone como primer capítulo, era ahorrar divisas.
Parece que quien mide y quien recomienda no siempre coinciden. El Fondo Monetario Internacional publica las investigaciones que muestran que la inversión pública es el gasto de mayor retorno y al mismo tiempo sus programas suelen convalidar ajustes donde el gasto de capital es la primera partida que cae, por una razón de ingeniería política antes que económica: recortar obra no tiene un sindicato enfrente ni un padrón que reclame al día siguiente, se ejecuta con una resolución administrativa y su costo aparece años después, cuando la ruta se rompe y nadie asocia una cosa con la otra. Es la partida más fácil de ajustar, y se ajusta por eso, no porque sea la que menos duele.
La infraestructura de una economía que quiere producir
Que haya espacio para invertir no significa que convenga invertir en cualquier cosa, y acá la prioridad tiene una lógica precisa. La desventaja competitiva argentina no está en el lote ni en el pozo sino entre el lote y el barco, porque buena parte de lo que separa el precio que recibe el productor del internacional es costo de mover la carga, y ese costo lo fijan la traza, el pavimento, el ancho de la vía y la profundidad del canal. El primer cuello de botella es la red eléctrica de alta tensión, que creció 8% en la última década contra una demanda que subió 20% y donde el 60% de la red de 220 kilovoltios supera los treinta años, de modo que sin ampliación no hay planta nueva que se enchufe. Siguen las rutas y el ferrocarril de cargas, los puertos y el dragado, con Bahía Blanca y Quequén como alternativa natural para descomprimir el sistema del Paraná, el agua y el saneamiento, que son las obras de mayor retorno social por peso invertido, y las obras hídricas de manejo de cuencas como el Plan Maestro del Río Salado, que decide si medio millón de hectáreas se inundan o no.
Hay una frontera nueva que conecta la infraestructura con la agenda del litio. La Argentina lo exporta casi enteramente como carbonato y como cloruro, los primeros escalones de una cadena que sigue con el hidróxido, el cátodo, la celda y la batería, donde cada peldaño multiplica varias veces el valor por tonelada, mientras la planta de celdas de Y-TEC en La Plata, la primera de la región, opera a escala de laboratorio y con presupuesto recortado. Subir esos escalones exige dos cosas que no dependen de la minería: energía firme y barata, o sea otra vez red de alta tensión, y una demanda interna que justifique producir celdas acá, que es lo que aportaría una red de carga para transporte eléctrico. Sin red no hay cátodos, sin cátodos no hay celdas, y sin celdas seguimos vendiendo salmuera procesada mientras compramos las baterías terminadas.
Ahí se vuelve visible el problema del RIGI, que entrega treinta años de estabilidad fiscal a cambio de un piso de contenido local del 20% y sin metas de empleo ni de procesamiento, cuando Corea del Sur acaba de aprobar un crédito fiscal que exige producción efectiva en el país por diez años y la petrolera estatal brasileña pide 40% de contenido nacional en su programa de embarcaciones. El régimen financia además la logística del propio proyecto, el camino a la mina y el muelle exclusivo, que mueve dólares sin bajarle el costo a ningún otro, mientras la infraestructura de uso común la provee el Estado o no la provee nadie. Del lado de lo frenado el número que ordena es 703, las obras nacionales paralizadas en 126 municipios bonaerenses, más el reactor CAREM de Zárate, detenido con más de 70% construido y 690 millones de dólares invertidos cuando faltaban entre 200 y 300 para terminarlo.
Un superávit, ¿para qué?
El resultado fiscal es un número, y ese número puede alcanzarse de maneras que dejan países distintos. Se puede llegar al equilibrio gravando de manera progresiva a los sectores que hoy reciben la mejor relación de precios de los últimos veinte años, o se puede llegar destruyendo la capacidad del Estado de construir aquello que ninguna empresa construye por su cuenta. La Argentina de Milei eligió lo segundo, y encima usó parte de ese ahorro para financiar rebajas impositivas a sectores que podrían pagarlas con más tranquilidad que nunca. De este modo crece el sesgo distributivo que agrava el efecto, y en el pico del ciclo de precios se llevaron a cero, por el decreto 563/2025, las retenciones al cobre, el hierro y el zinc. Chile e Indonesia hicieron exactamente lo contrario en ese mismo ciclo, capturando la renta extraordinaria para mandarla a ahorro y a industrialización.
Detrás de la discusión técnica hay una pregunta sobre qué país se está construyendo. Una economía que exporta lo que saca del suelo sin procesarlo, que no tiene red para enchufar una planta nueva ni traza para sacar la producción a tiempo, y que deja dispersarse a los proveedores metalúrgicos que había alrededor de un reactor nuclear de diseño propio, va a seguir dependiendo de que los precios internacionales la acompañen y va a volver a chocar contra la falta de dólares apenas dejen de hacerlo. La obra pública que acompaña al crecimiento es la que amplía la oferta y no solamente la demanda, la que baja el costo de producir para todos, la que convierte una ventaja de precios transitoria en capacidad instalada permanente y la que reparte ese esfuerzo sobre el territorio en lugar de concentrarlo en un enclave.
El experimento libertario recortó la obra casi cuatro quintos durante dos años y medio y la inversión privada no apareció a ocupar el lugar, mientras la restricción que obligaba a elegir entre obra y dólares dejaba de operar y la industria acumulaba capacidad ociosa. La discusión ya no pasa por si se puede, sino por qué se hace con el espacio que hay y por quién decidió que siga vacío.

0