

Riesgo país alto: no es solo Estados Unidos ni las elecciones, son la recesión y los vencimientos 2027
El riesgo país argentino se consolida bien arriba del mínimo de julio. Aquel mes , el indicador de cuánta más tasa de interés debería pagar Argentina en caso de colocar deuda en los mercados internacionales había tocado su piso del año, con 402 puntos básicos (es decir, 4% más tasa que EE UU). El martes llegó a superar los 700 y al día sigiente se amesetó en 674.
“Desde julio hasta hoy subió alrededor de 270 puntos, lo cual es mucho, especialmente comparado con países vecinos que tienen un riesgo país de alrededor de 100 o algo más”, dice el consultor Orlando Ferreres. La explicación más habitual es la externa: suben las tasas en Estados Unidos y los inversores salen de los mercados emergentes. Pero la mayoría de los analistas consultados coincide en que eso no alcanza para explicar por qué Argentina se aceleró más que sus vecinos. Al temor inversor a una derrota electoral del libertario Javier Milei se suman la caída de la actividad y una montaña de vencimientos de deuda en 2027 y 2028 que todavía no tiene financiamiento asegurado.
El exviceministro de Economía Ferreres enumera cinco razones. La primera es la confianza: “¿Quién, cuando llegue el momento, va a ganar las elecciones? Si no estoy seguro, no pongo plata”. La segunda, la menor actividad, sobre todo en el tercer trimestre, que hace caer la recaudación tributaria. La tercera, la suba de las tasas internacionales, “que afecta a todos los países”. La cuarta, que “los vencimientos son muy grandes para 2027 y 2028”. Y la quinta, que la falta de inversión bruta interna fija “deja dudas sobre 2027”.
El frente externo es el punto de partida. “Principalmente fue por la suba de tasas de los bonos de Estados Unidos. Eso hizo que subieran las tasas a nivel internacional, aunque en Argentina se vio una aceleración más rápida comparado con otros países”, explica el analista Gino Penacchioni, analista de la sociedad de bolsa DA Valores. Su compañera de trabajo Leila Mara Ali agrega el precio del petróleo por la guerra de Irán y la caída de la Bolsa en las últimas ruedas “por el ruido político de las elecciones del próximo año”.
Ese sonido reverbera en los bonos. “El Bonar que vence en 2028 rinde aproximadamente 10% en dólares, porque no se sabe qué gobierno lo tendrá que pagar, casi el triple que el de 2027”, señala Ali. Un economista de un banco local, que pidió no ser identificado, describe la combinación: la suba de la tasa estadounidense “llevó al desarme de posiciones en economías emergentes”, mientras que en el plano local “se empieza a pensar ya en los efectos de la elección” y los inversores internacionales “van desarmando gradualmente de cara al año que viene”.
Pero el diagnóstico no termina en Washington ni en las encuestas. “Uno de los puntos altos del Gobierno actual era la actividad económica, que a pesar de su heterogeneidad mostró fuertes números de crecimiento después del ajuste de principios de 2024”, recuerda Penacchioni. “Recientemente, los datos del segundo y el tercer trimestre muestran que la actividad cayó, y eso puede influir en el análisis de los tenedores de bonos”. Suma otro dato: la desinflación “parece ser más lenta de lo esperado por el Gobierno y los analistas”.
El economista Pablo Singerman, del estudio Singerman & Makón, es el más crítico. Reconoce el shock externo, con el bono del Tesoro estadounidense a 10 años en máximos, el conflicto de Irán y la suba del petróleo. “Pero fundamentalmente el tema es la política local”, sostiene. “La política monetaria y fiscal de ajuste profundo de este modelo de Milei y el (Luis) Caputo (ministro de Economía) está haciendo que la actividad se desplome, salvo tres o cuatro sectores, como hidrocarburos, minería, algo de agro y el sector financiero”. Y pone en duda las cuentas públicas: “El supuesto superávit fiscal es precario”. Alude a la caída de la recaudación y al ocultamiento del gasto en intereses de la deuda al capitalizarlos.
El primer costo del riesgo país alto es la dificultad del acceso al crédito externo. Con un riesgo país cerca de 700 puntos, Argentina debería pagar unos 7 puntos porcentuales anuales por encima de lo que paga el Tesoro de Estados Unidos para colocar deuda en dólares. “El nivel de tasas un poco más alto retroalimenta que el Gobierno no pueda emitir deuda en dólares, por lo que se pone en juego el programa financiero en dólares de 2027, año electoral y factor de suba del riesgo país de por sí”, advierte Penacchioni.
Ese es el nudo para otro economista de un banco local, que también habló en off the record: “Hay dudas sobre el costo del cierre del programa financiero del año que viene, ahora que la emisión de Bonares se complicó”. Si no consigue dólares prestados, el Tesoro tendrá que juntar pesos para comprarlos. “Deberá sumar muchos pesos para poder comprar los dólares, si con la aprobación de la reforma de la Carta Orgánica del Banco Central se le bloquea el giro de utilidades” de este organismo al Tesoro, explica.
Singerman describe un círculo vicioso. El refinanciamiento de los vencimientos “se empieza a complicar y encarecerse muchísimo”, lo que trae “mayor presión sobre las reservas del Banco Central, sobre el tipo de cambio y la expectativa de devaluaciones cada vez más altas”. A eso se suma que el crédito privado se vuelve más caro. “Con lo cual se genera más recesión, más tensión política, menos actividad económica, y esto realimenta el riesgo país”.
No todos ven un impacto tan fuerte en la economía real. El economista Ariel Ferrari, de la Fundación Economía y Sociedad (Fundecos), sostiene que mira “sin demasiada preocupación en cuanto al frente interno”. Argumenta que hoy invierten en Argentina sobre todo las grandes empresas energéticas, por lo que la suba “no va a afectar la inyección de inversiones en Vaca Muerta”. Aun así, admite que “siempre es bueno tener un numerito bastante más bajo”, porque en la región la prima es mucho menor.
Nadie se anima a poner un techo firme al indicador que elabora el banco JP Morgan a partir del valor de los bonos en dólars. “Hasta hace un rato te hubiera dicho que el rango era de 600 de piso y que probablemente no superara los 700, pero terminó superando los 700”, cuenta Singerman. Para él, Wall Street “está mirando las encuestas”, que “empiezan a ser adversas al oficialismo”. Si esa tendencia sigue y el financiamiento no aparece, el indicador tiene margen para seguir subiendo.
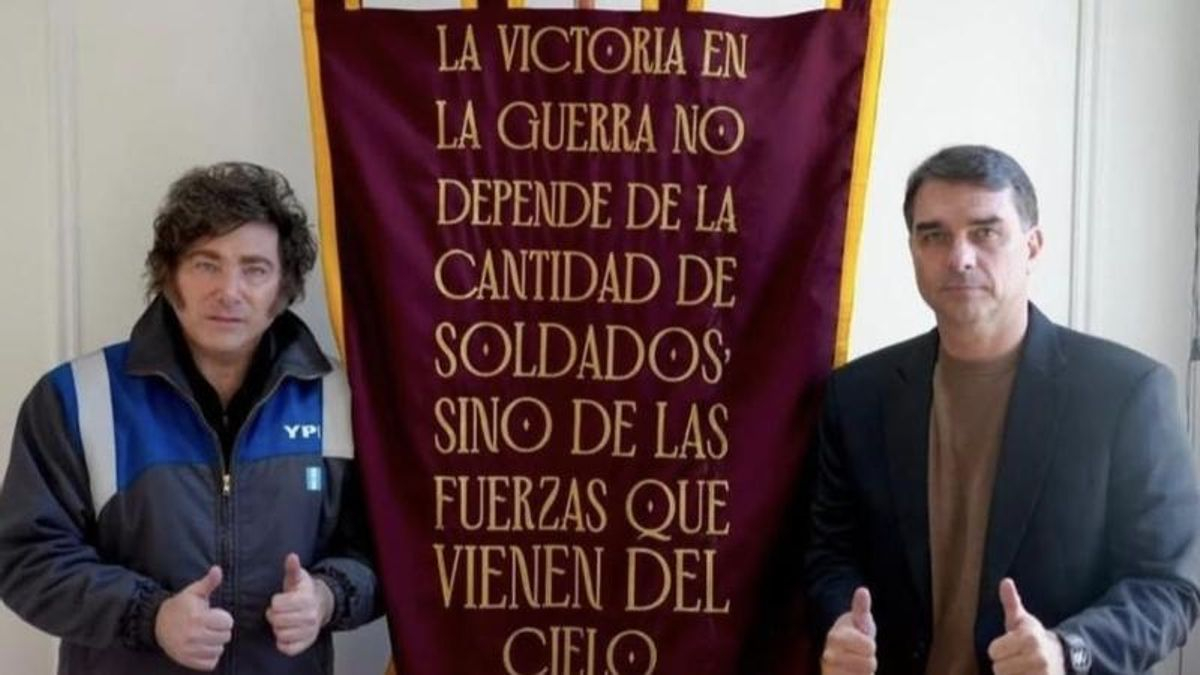
Ferrari ve el escenario opuesto. Sostiene que Milei, “al menos hoy, visto en perspectiva, va a repetir una elección exitosa”, porque la oposición no tiene un candidato definido y “los nombres que se mencionan tienen una carga bastante negativa”. Por eso cree que hay “más riesgo externo que interno”. Según su lectura, lo que pase afuera puede mover el número en cualquier dirección: un triunfo de la ultraderecha de Flávio Bolsonaro este domingo en Brasil “consolidaría bastante la región” y “puede llegar a dar aire”, mientras que un mal resultado de los republicanos de Donald Trump en las legislativas de Estados Unidos en noviembre haría subir el riesgo país. Es que un Congreso norteamericano en manos demócratas podría complicar otro rescate de Trump a Milei en 2027, como el de 2025.
La distancia con la meta oficial es grande. Milei espera que el riesgo país perfore los 100 puntos en algún momento de 2027, el nivel que hoy tienen varios vecinos de la región. Si las causas son varias, la salida también. Sobre las tasas de Estados Unidos o la guerra en Irán, el Gobierno puede hacer poco. Sobre el resto, los economistas marcan tres frentes.
El primero es cerrar el programa financiero de 2027 antes de que el calendario electoral lo complique más. Caputo menciona como respaldo el swap (canje de monedas) con China y una línea de US$20.000 millones con Estados Unidos.. Pero mientras las tasas sigan altas, salir a colocar Bonares sale caro, y comprar los dólares con pesos del Tesoro depende de cuántos pesos tenga disponibles.
El segundo es reactivar la economía. Una actividad que vuelve a crecer mejora la recaudación y, con ella, la capacidad de pago. El tercero es la credibilidad. Para Ferreres, todo vuelve a la pregunta inicial: quién ganará en 2027. Hasta que el mercado tenga esa respuesta, o al menos un plan para pagar los vencimientos de 2027 y 2028 gane quien gane, el riesgo país difícilmente vuelva a los 400 puntos de julio.
AR / NB

0