

Crece la dificultad para alquiler o acceder a la vivienda: “Estoy dejando de comer para pagar”
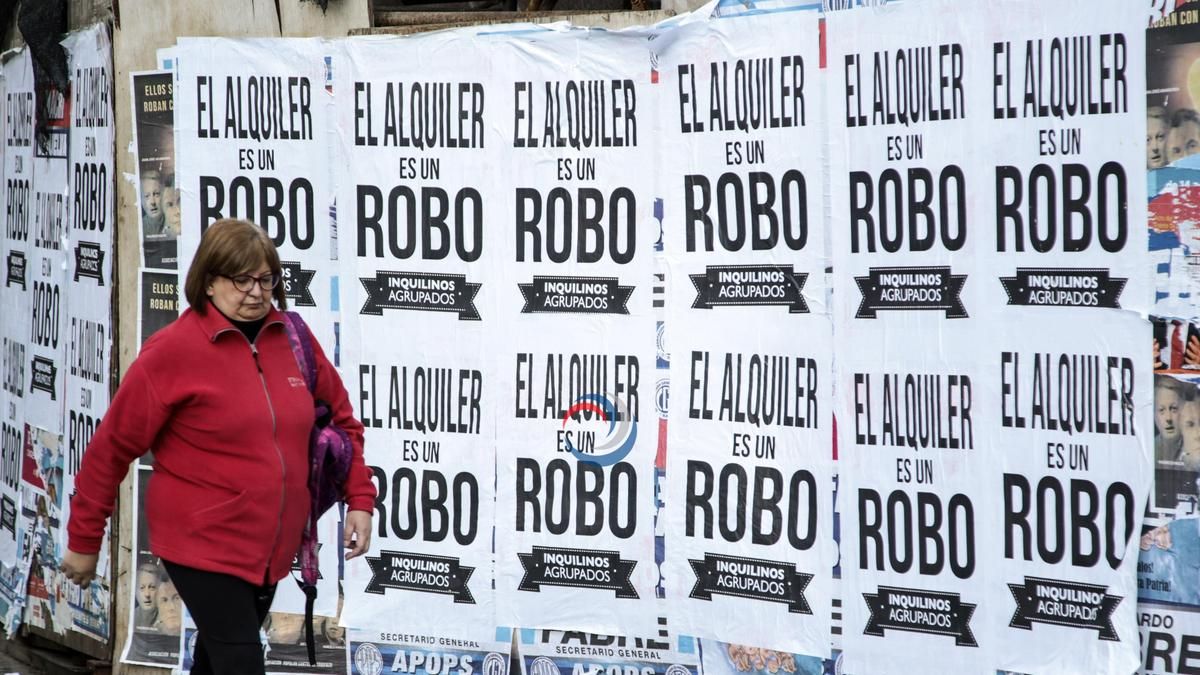
El comer es lo primero, pero tener techo viene después. En las elecciones municipales de Nueva York y Berlín, en noviembre y septiembre últimos, la izquierda ganó por poner la vivienda como prioridad de la agenda. El desalojo y posterior muerte de la jubilada madrileña Maricarmen Abascal ha provocado un adelantamiento de los comicios generales de España. En la Argentina no figura al tope de la discusión política y social, pero preocupa cada vez más a la población, en un país donde cuatro de cada diez hogares son precarios, uno de cada cinco alquila y en el que el alquiler ha sido el segundo precio que más subió a partir de la desregulación adoptada por el DNU 70/2023 del inicio del gobierno de Javier Milei.
En la última encuesta nacional de la consultora Management & Fit, el principal problema de la población sigue siendo llegar a fin de mes (22% en septiembre, frente al 24% en julio), seguido por los bajos ingresos (17%, frente al 20% de mitad de año), la inseguridad en la calle (sigue en 14%), el endeudamiento (10%, frente al 11% anterior), la falta de trabajo (9%, contra el 8%), mientras que sobre todo crece la inquietud por alquilar o acceder a la vivienda (7,4%, un salto frente al 4,9% de dos meses antes). No es extraño: el alquiler es el segundo precio que más aumentó en el área metropolitana de Buenos Aires, donde vive un tercio de los argentinos, en la era libertaria, un 93% real (ajustado por inflación), sólo superado por el gas y la luz (116%), según el Instituto de Estadística (Indec), mientras las escrituras con crédito hipotecario en la Ciudad y la provincia de Buenos Aires cayeron 42% en el primer semestre, antes del nuevo plan gubernamental sobre la materia, según datos oficiales procesados por la Fundación Tejido Urbano.
Se me vence el contrato y ya me dijeron que el nuevo va a ser por un año.Nunca me atrasé en el pago, saqué un crédito con la tarjeta para pagar y ahora los intereses de ese crédito se me fueron por las nubes
“Estoy dejando de comer para pagar el alquiler”, cuenta Gricelda Martínez, empleada de casas particulares que alquila una casa en dos dormitorios en Avellaneda. “El problema es que desde hace un año me bajó mucho el trabajo, antes trabajaba en tres casas por día, ahora en una o dos, pero el alquiler me aumenta cada tres meses por inflación y ahora pago $650.000. Me gustaría mudarme a un lugar más barato pero piden muchos papeles y mucha plata. Por una casa de un dormitorio piden 1,8 millones, más garantía, dos meses de alquiler adelantado y recibo de sueldo, que no tengo. En febrero me vence el contrato y ya me dijeron que el nuevo va a ser por un año. Hacen lo que quieren, cobran lo que quieren. Pero nunca me atrasé en el pago, saqué un crédito con la tarjeta para pagar y ahora los intereses de ese crédito se me fueron por las nubes”, agrega Gricelda.
Entre el censo 2010 y el de 2022, el porcentaje de hogares que alquilan en la Argentina se elevó del 16% al 21% y en la Ciudad de Buenos Aires, del 30% al 37%. “La clase media, que históricamente accedía a la propiedad mediante el ahorro familiar, se vio imposibilitada de comprar debido a la disparidad entre sus ingresos y el valor del suelo, lo que desató un fuerte proceso de inquilinización a partir de los 2000”, según la Fundación Tejido Urbano. A su vez, el 40% de las unidades de vivienda sufren algún problema habitacional, ya sea sus materiales, su acceso a servicios básicos y el hacinamiento, según el Atlas de la Vivienda Digna y Sustentable en Argentina, que elaboró el Centro de Estudios Económicos Urbanos de la Universidad de San Martín a partir del último censo.
El presidente de la Federación de Inquilinos Nacional, Gervasio Muñoz, convoca a la marcha del próximo jueves contra el decreto de necesidad y urgencia de Milei que derogó toda regulación de alquileres y a favor de volver a contratos de tres años con precios regulados. En las grandes economías desarrolladas (EE.UU., Canadá, Japón, Reino Unido, Alemania, Italia y Francia y y las de mayor renta per cápita de Latinoamérica (Uruguay, Chile, México, Brasil) no hay una desregulación semejante, salvo en buena parte de EE.UU, no en Nueva York, y en Chile. Pero en la mayoría de esos países rigen algunas condiciones, diferentes, no todas en el mismo lugar, que van desde topes a los precios iniciales y a los aumentos, plazos para los incrementos, contratos por tres o cuatro años o por tiempo indefinidos que sólo se pueden romper por causas justificadas ante los tribunales, límites a las garantías, adelantos y comisiones y subsidios al inquilino.

Pero algunos expertos peronistas y progresistas temen que la vuelta a la regulación del alquiler en la Argentina podría volver a restringir la oferta de viviendas ofrecidas. Uno de ellos es Manuel Socías, peronista y presidente del Consejo Económico y Social de la Ciudad de Buenos Aires (Cesba). Para empezar, asegura que en este país el alquiler aún no es un tema central de la política, porque hasta ahora la mitad de las personas terminaba consiguiendo techo en la vivienda de algún familiar, pero eso resulta cada vez menos frecuente.
“Con la desregulación subió la oferta, pero subió el precio y al mismo tiempo hubo una crisis de ingresos”, se refiere Socías al mayor desempleo, el empeoramiento de la calidad del trabajo (del formal al informal o cuentapropista) y la caída del salario y del ingreso disponible (el dinero que sobra después de pagar las cuentas ineludibles, como alquiler, expensas y servicios básicos). “Desde la huelga de alquileres de 1907 hemos visto crisis de oferta, cuando hubo regulación, y de demanda, cuando hubo desregulación. No debemos ir a una solución ni a otra sino crear un submercado público, con alquiler al costo, es decir, 30% más barato”, propone el presidente del Cesba.
“Viena creó una oferta de alquileres públicos y mixtos y más del 60% de la gente alquila en el sistema público, el organismo París Hábitat tiene 170.000 viviendas de alquileres protegidos; Nueva York, 120.000 y además impone una renta estabilizada para otro millón”, ejemplifica Socías. Pensando en la Argentina, el experto recuerda que hoy en día la Ciudad de Buenos Aires cobra en metálico una “plusvalía urbana” por la construcción de metros cuadrados adicionales a partir de cambios en los límites de altura para edificar, pero, en lugar de eso, podría exigirles a los desarrolladores inmobiliarios que destinen una porción de los departamentos a alquileres protegidos por el Estado.
“Las herencias vacantes hoy se subastan, pero podrían ir a un banco de propiedades públicas en alquiler”, ofrece otra propuesta. “Hoy el Microcentro está vacío. Podrías hacer un programa de reconversión pero con el objetivo de crear vivienda protegida porque lo que hizo Horacio Rodríguez Larreta con su plan de reconversión fue fomentar Airbnb.
Hay un fetiche con el crédito hipotecario, pero eso no es una política de vivienda porque sólo una minoría accede y el efecto es que apenas se anuncian aumentan los precios de las propiedades por las expectativas de sus propietarios de que los venderán
Socías opina que el Estado debería abandonar la política de vivienda centrada en el sueño de la casa propia y centrarse en facilitar el alquiler. “El peronismo y el antiperonismo siempre pregonaron el sueño de la casa propia. Si alquilás, sos un fracasado, pero los dos paradigmas fracasaron. El mercado no soluciona porque la oferta privada de vivienda busca al que ahorra en dólares, no al que necesita casa. A su vez, el Estado debe dejar de construir para dar en propiedad, que deja a muchos afuera, que se terminan perjudicando porque los nuevos propietarios a veces ponen esos inmuebles en alquiler pero a precios de mercado. En lugar de eso, hay que construir para alquiler a precios bajos. Hay un fetiche con el crédito hipotecario, pero eso no es una política de vivienda porque sólo una minoría accede y el efecto es que apenas se anuncian aumentan los precios de las propiedades por las expectativas de sus propietarios de que los venderán.”
Construir para alquilar
Federico Poore, magister en economía urbana, también apuesta al fomento del alquiler. “Las ciudades argentinas tienen un problema diferente que las europeas. En Europa hay grandes fondos como Blackstone con cientos de miles de propiedades. En Argentina, es la reserva de valor de la clase media alta y alta. Son dinámicas diferentes que exigen respuestas diferentes”, aclara Poore para empezar.
Lejos del mito del abuelito pobre que vive del alquiler de un segundo inmueble, en la provincia de Buenos Aires, sólo el 6,1% de la población, un millón de personas, tiene dos o más propiedades, la mitad del total, según datos que la agrupación Inquilinos Agrupados, donde milita Muñoz, le pidió a la Agencia de Recaudación bonaerense (ARBA). Y el 0,6%, unos 104.000 individuos, cuenta con cinco o más viviendas, el 14% del total.
Poore teme que un regreso a la regulación retraiga la oferta, como ocurrió en el gobierno anterior con la ley de 2020, o eleve el anticipo inicial. “Hay una política pública no explorada; la de construcción para alquiler. En Montevideo se dan beneficios impositivos para construir para alquilar. En la ciudad de Buenos Aires se construyó pero desenganchado de la necesidad de vivienda. Otras son las políticas de zonificación inclusiva para incluir un porcentaje alquileres por debajo del precio del mercado en nuevos desarrollos privados en terrenos cedidos por el Estado, como en Hamburgo y Nueva York.”

¿Qué hacer con los que viven en viviendas precarias? “Hay que ofrecerles mejoramientos de vivienda con crédito a tasa blanda o aportes no reembolsables, pero con esta última opción pronto te quedás sin plata”, responde Socías. Poore va por el mismo lado: “A los que se les cae el rancho, necesitan sumar piezas, arreglar el baño o la humedad, que los bancos públicos den créditos a tasa negativa, incluso con recursos del Fondo de Garantía de Sustentabilidad (FGS, de la Administración Nacional de Seguridad Social), y así con la misma plata llegás a más gente”, contesta Poore.
El Gobierno decidió usar el FGS para financiar a los bancos para prestar hipotecarios, pero su alcance será muy limitado en cantidad de personas, que además pertenece a los segmentos medio altos de la sociedad. En el Área Metropolitana de Buenos Aires (AMBA), sólo el 31% de los hogares inquilinos, unos 1,1 millones, está en condiciones de acceder a un crédito hipotecario con los requisitos y tasas bancarias vigentes, pero la administración Milei ahora ofrece sólo 15.000 o 20.000 préstamos a través del FGS, según cálculos de Tejido Urbano.
El presidente de esta fundación, Fernando Álvarez de Celis, aboga por el “enorme potencial del crédito hipotecario para revertir el acelerado proceso de inquilinización que atraviesa el país”. Advierte que los jóvenes que acceden al techo propio lo hacen más tarde, a los 45 años, en lugar de los 35 de antaño, mientras que aumentan la cantidad de jubilados que alquilan (7% del total).
“Las construcciones a estrenar en corredores consolidados cotizan como reserva de valor en dólares para inversores que ya tienen propiedades, mientras el mercado del crédito hipotecario opera en un andarivel completamente diferente”, advierte Tejido Urbano. “El promedio de las escrituras firmadas con hipoteca se sitúa en los 97.000 dólares. Esto explica por qué casi el 100% de los créditos hipotecarios otorgados se destinan a la compra de viviendas usadas en áreas periféricas o barrios tradicionales en lugar de obras de pozo”, añade la fundación.
“Frente a las promesas electorales basadas en millones de viviendas o líneas de crédito de bajísima escala, orientadas exclusivamente a sectores con ingresos formales dejando fuera un 40% de la población que trabaja en la informalidad, el Estado está en una posición de retirada a nivel social en los últimos dos años, sin desarrollo de políticas de construcción, y con un 30% de población inquilina en la ciudad”, advierte Álvarez de Celis.
El coordinador del Programa de Estado y Gobierno del Centro de Implementación de Políticas Públicas para la Equidad y el Crecimiento (Cippec), Nicolás Dino Ferme, advierte que “a diferencia de lo que sostiene el sentido común, la vacancia no es sólo un problema de especulación inmobiliaria en Puerto Madero sino que en la capital hay bolsones de viviendas vacías concentrados en áreas centrales con debilidad de mercado”. Las viviendas vacías suponen el 11% de las de la Argentina y el 10% de las de la ciudad de Buenos Aires. A su vez, Bárbara Bonelli, directora ejecutiva de la ONG Hábitat para la Humanidad Argentina, advierte que los “alquileres informales de barrios populares son incluso más elevados que los del mercado formal a cambio de condiciones de extrema precariedad y nula previsibilidad”.
AR/MG

0