

Con 48.000 nuevos morosos, ya son 4 millones de argentinos los que están en cesación de pagos
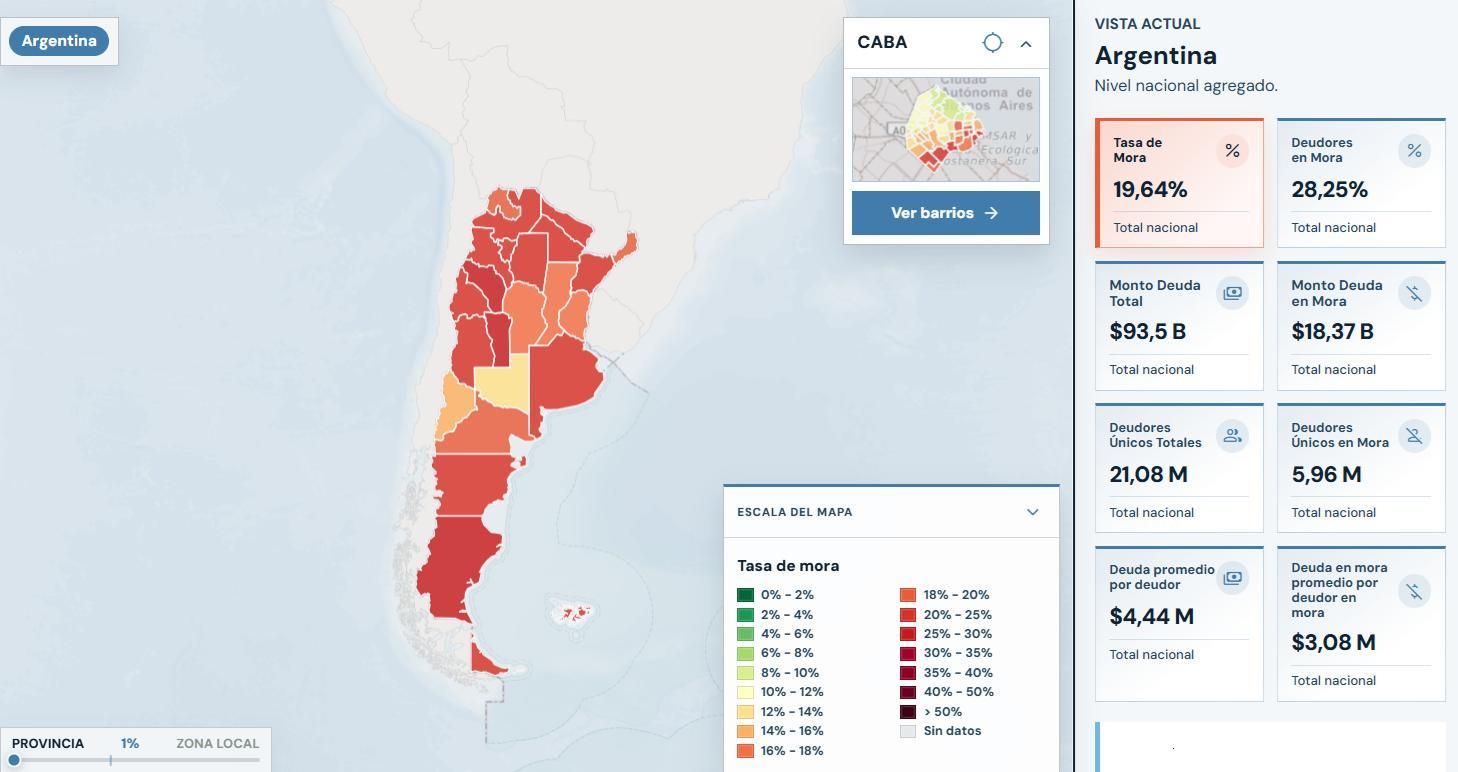
Mientras la política sigue sin resolver el problema del endeudamiento de las familias argentinas y el Congreso se debate entre los proyectos oficialistas y opositores para ver si se consigue una ley que ayude a aliviar la angustia de millones de personas, el último informe de Mapa de la Deuda, a cargo de investigadores del Centro de Estudios para la Ciudad (CEC), determinó que en septiembre se sumaron casi 48.000 morosos más en el país, unos $328 millones más en apenas 30 días.
De acuerdo al relevamiento elaborado con registros oficiales de la Central de Deudores del Banco Central (BCRA), la morosidad familiar encadenó en septiembre más de doce meses consecutivos de deterioro sin freno, por lo que el endeudamiento de los hogares argentinos atraviesa su ciclo de deterioro más extenso y severo del que se tenga registro.
Según los datos, durante el noveno mes del año 47.748 deudores netos más pasaron a situación de morosos. La masa de nuevos incumplimientos se concentró principalmente en cinco grandes entidades acreedoras de consumo masivo y bancario: Tarjeta Naranja, Naranja Digital, Banco Galicia, MercadoLibre y Banco BBVA.
Cuatro millones de personas en mora crónica e incobrable
El dato más alarmante del informe refleja la consolidación de una crisis estructural de pagos: la cantidad de personas que acumulan más de un año sin poder cancelar sus compromisos (clasificadas en Situación 5 por el BCRA como “incobrables”) creció en 152.000 deudores en un solo mes.
Con este salto, el universo de deudores en cesación de pagos crónica alcanzó a los 4 millones de personas en todo el país, lo que representa un dramático 68% del total de personas en mora en la Argentina.
Intereses que asfixian: $328 millones más de deuda en mora
De acuerdo al informe, el monto total de deuda impaga volvió a pegar un salto en septiembre al incrementarse en 328 millones de pesos,exponiendo el doble mecanismo que estrangula a la economía doméstica:
- Nuevas caídas en mora: 220 millones de pesos correspondieron a obligaciones que entraron por primera vez en atraso significativo durante el mes (clasificadas en Situación 3 del BCRA, con atrasos de 90 a 180 días).
- La bola de nieve de los punitorios: Los restantes 108 millones de pesos se originaron exclusivamente por el encarecimiento de pasivos que ya estaban impagos en agosto, engrosados de manera automática por tasas compensatorias, recargos administrativos e intereses punitorios.
Este comportamiento confirma que, ante la persistente caída del poder adquisitivo, las familias no sólo no logran ponerse al día, sino que la propia estructura de tasas del crédito de consumo agiganta los saldos impagos mes a mes.
El negocio del mercado secundario: un millón de familias perseguidas
La cronificación del atraso alimenta un mercado opaco y agresivo. De los 4 millones de argentinos en Situación 5 (“incobrables”), casi 1 millón de personas ya se encuentran en manos de entidades del mercado secundario de deuda.
Se trata de fideicomisos financieros y agencias de cobranza que compran a precio vil las carteras incobrables descartadas por bancos y emisoras de tarjetas, para luego desplegar esquemas de hostigamiento extrajudicial, intimaciones permanentes y demandas judiciales para forzar cobros desmedidos sobre sectores vulnerables.
“La foto de septiembre destruye cualquier relato de estabilización financiera familiar. Cuando casi 48 mil personas caen a la mora en 30 días y 4 millones de argentinos llevan más de un año sin poder pagar, el problema ya no es financiero ni de conducta crediticia: es una crisis de ingresos. Renegociar cuotas bajo este esquema de intereses termina arrojando a las familias a los brazos de estudios jurídicos y compradores de deuda que lucran con la desesperación cotidiana”, concluyeron desde el equipo de investigación del Mapa de la Deuda.
Mora y hostigamiento: herramientas para defenderse
De acuerdo a la información que suministra el Centro de Estudios para la Ciudad al brindar herramientas para que los morosos puedan defenderse, “tener una deuda pendiente puede ser una situación sumamente angustiante, pero bajo ninguna circunstancia anula tus derechos como ciudadano y consumidor. En Argentina, las prácticas abusivas de cobranza, como llamadas insistentes a deshoras, amenazas de embargo sin orden judicial o el contacto con tus familiares y compañeros de trabajo, están estrictamente prohibidas por la legislación vigente. Si estás sufriendo hostigamiento por parte de estudios jurídicos, empresas de cobranza o acreedores, existen herramientas legales, jurisprudencia que te respalda y canales oficiales gratuitos para denunciarlos”.
El Estado Argentino y la ley de Defensa del Consumidor (Ley 24.240)
Sin importar en qué provincia te encuentres, la Ley Nacional N° 24.240 es tu principal herramienta de protección. La defensa al ciudadano radica en su Artículo 8° bis (Trato Digno), el cual establece que las empresas deben garantizar condiciones de atención y trato digno y equitativo a los consumidores y usuarios.
¿Qué prácticas de cobranza son ilegales?
De acuerdo con las normativas de Defensa del Consumidor, los agentes de cobranza tienen estrictamente prohibido:
- Intimidar o amenazar: Enviar cartas o mensajes que simulan ser notificaciones judiciales, demandas o advertencias de embargos inminentes. Es importante saber que un cobrador extrajudicial no tiene poder para embargarte; eso solo lo puede ordenar un juez en un proceso judicial real.
- Difundir tu situación a terceros: Comunicarse con tus parientes, amigos, vecinos o compañeros de trabajo para divulgar que tenés una deuda. Tu situación financiera es privada.
- Hostigar en tu ámbito laboral: Realizar llamadas o enviar reclamos a tu teléfono de trabajo o dirección laboral.
- Llamar en cualquier horario o de forma insistente: Realizar reclamos telefónicos fuera de los horarios comerciales, durante los fines de semana o de manera reiterada a lo largo del mismo día.
Un dato clave: Si un estudio de cobranza o buffet jurídico contratado por una empresa comete un abuso, la empresa acreedora original es responsable ante la ley por las infracciones cometidas por sus intermediarios.
Si una entidad financiera o una empresa proveedora de crédito vende efectivamente la cartera de créditos morosos a una empresa de cobranzas que adquiere esos créditos por cuenta propia, la gestora/cesionaria pasa a ser la titular del crédito y, en principio, es quien queda legitimada para reclamar el pago al deudor.
Pero ello no significa que la entidad originaria quede automáticamente liberada de toda responsabilidad frente al consumidor.
La cesión del crédito transmite el derecho de cobro, pero no borra los incumplimientos, infracciones o daños que la entidad originaria haya cometido durante la relación de consumo, ni permite que mediante una cesión se perjudiquen derechos que el consumidor ya tenía frente al proveedor original.
Esto es especialmente importante en materia de defensa del consumidor, porque la cesión de cartera no puede utilizarse como mecanismo para fragmentar artificialmente la relación de consumo y dejar al consumidor sin un sujeto responsable por las irregularidades producidas antes de la cesión.
El art. 399 CCyCN dispone: “Nadie puede transmitir a otro un derecho mejor o más extenso que el que tiene”.
Por lo tanto, si el crédito original tenía un defecto, una excepción, una nulidad, una falta de exigibilidad, una prescripción, una indebida capitalización de intereses, un incumplimiento del deber de información, etc., la cesión no sanea ese defecto.
El cesionario adquiere el crédito en el estado jurídico en que se encontraba.
Esto se relaciona directamente con las defensas que el consumidor puede oponer al cesionario.
Procedimientos según tu jurisdicción
Aunque la Ley 24.240 aplica en todo el territorio argentino, la forma de realizar el reclamo formal y las normativas específicas varían según dónde residas.
En el ámbito Nacional
Si vivís en el interior del país o la empresa que te reclama tiene alcance nacional, podés acudir a la Dirección Nacional de Defensa del Consumidor.
Podés iniciar el reclamo de manera 100% digital, gratuita y sin intermediarios ingresando a través de la Ventanilla Única Federal. Necesitás tu DNI, los datos de la empresa acreedora (razón social y CUIT, si lo tenés) y adjuntar toda la prueba disponible que acredite el hostigamiento como capturas de pantalla de chats, registro de llamadas entrantes, correos electrónicos o cartas recibidas.
Iniciar un reclamo ante Defensa del Consumidor | Argentina.gob.ar
En la Ciudad Autónoma de Buenos Aires (CABA) y la Ley 6.171
La Ciudad de Buenos Aires cuenta con una de las legislaciones más específicas y estrictas del país en esta materia, la Ley 6.171, la cual regula de forma exclusiva la actividad de los Agentes de Cobranza Extrajudicial. En territorio porteño, esta norma prohíbe explícitamente comunicarse con el deudor en días sábados, domingos o feriados. Realizar llamadas o enviar comunicaciones en días hábiles antes de las 8:00 h o después de las 20:00 h. El uso de sistemas telefónicos de llamadas automáticas (“robocalls” de manera reiterada y molesta). El envío de correspondencia que exponga públicamente la condición de moroso del destinatario como por ejemplo, sobres abiertos o con inscripciones llamativas en el exterior.
Si vivís en CABA, podés asentar tu denuncia online en el portal oficial del Gobierno de la Ciudad Autónoma de Buenos Aires, invocando el incumplimiento de la Ley 6.171 y el Artículo 8 bis de la Ley 24.240.
Denuncia online - Defensa al consumidor | Buenos Aires Ciudad
En la Provincia de Buenos Aires(PBA)
En territorio bonaerense, la defensa se canaliza a través de la Dirección Provincial de Defensa de los Derechos de los Consumidores y Usuarios, bajo el marco de la Ley Provincial 13.133.
Podés ingresar tu denuncia de forma virtual en la plataforma provincial o acudir directamente a las OMIC (Oficinas Municipales de Información al Consumidor) presentes en tu respectivo municipio bonaerense. Las OMIC brindan un espacio de conciliación local, gratuito y ágil.
Defensa de las y los consumidores | Provincia de Buenos Aires
También podés acudir a la Defensoría del Pueblo de la Nación para recibir asesoramiento a través del teléfono: 0810 333 3762. o vía email: defensor@defensor.gob.ar
¿Qué dice la jurisprudencia?
El acoso para cobrar deudas no solo genera sanciones administrativas, sino que los tribunales la mayoría de veces fallan a favor de los consumidores mediante el concepto de Daño Punitivo, que son las multas aplicadas a las empresas para disuadir este tipo de conductas.
Diversos fallos judiciales en el país han condenado a bancos y financieras a pagar indemnizaciones a deudores que demostraron haber sufrido hostigamiento. En estos casos, la justicia determinó que, si bien el acreedor tiene derecho a reclamar lo debido, hacerlo mediante el avasallamiento de la privacidad, la dignidad y la salud psicofísica del deudor es un acto ilícito que debe ser penado económicamente.
¿Qué hacer si te están acosando?
Si te encontrás en situación de morosidad y te están acosando, seguí estos pasos prácticos para hacer valer tus derechos.
- Solicita información por escrito: Exigir que te envíen el detalle completo de la deuda, monto original, intereses aplicados, fecha de mora, tasa de interés y qué entidad la reclama, a tu correo electrónico o por escrito. No aceptes negociaciones informales de palabra.
- Exigir que se identifiquen: Todo agente de cobranza tiene la obligación de decirte su nombre, para qué estudio o empresa trabaja, quién es el acreedor original y proveer sus datos de contacto institucionales.
- Guarda todas las pruebas:
- Toma capturas de pantalla de los mensajes de WhatsApp.
- Graba las llamadas telefónicas si te es posible.
- Conservá el registro de llamadas entrantes mostrando fechas, horarios e insistencia.
- Guarda las cartas, correos electrónicos e intimaciones que te lleguen.
- Denunciá el trato indigno: Si el hostigamiento persiste, inicia inmediatamente tu denuncia en Defensa del Consumidor. No necesitás un abogado para iniciar este trámite administrativo que es 100% gratuito.
Cómo sigue el endeudamiento familiar en el Congreso
En un final polémico, y después de más de 15 horas de sesión, la Cámara de Diputados aprobó el 22 de octubre la vuelta a comisiones del proyecto sobre Endeudamiento Familiar, luego de que quedara en evidencia que el oficialismo no tenía los votos para sancionar su propia iniciativa, que hace hincapié en la transparencia crediticia y la educación financiera.
La propuesta del Gobierno, que calificó el aumento de la morosidad como un problema “entre privados”, parte de la premisa de que el sobreendeudamiento es resultado de una falta de información sobre el acceso al crédito. Sostiene que los bancos y billeteras virtuales están obligados a mostrar el costo real de los créditos, así como garantizar el acceso al propio perfil crediticio y una liquidación completa de la deuda (capital original, refinanciaciones, intereses, comisiones). Exige una doble validación para los préstamos que se toman de manera online y un control parental mínimo para los casos de endeudamiento de menores de edad (se comprometen a notificarlos).
El dictamen fue trabajado por la bullrichista Silvana Giudici y consiguió el apoyo del radicalismo y del PRO, pero fracasó en sumar las firmas de los aliados provinciales, como sí había logrado con el despacho de la ley de discapacidad.
La oposición, que fue la que forzó el debate sobre la crisis de millones de morosos, presentó otra propuesta. Luego de semanas de debate, el peronismo, el radicalismo y la Coalición Cívica acordaron unificar los más de 70 proyectos presentados y dictaminaron una iniciativa que crea un régimen especial de desendeudamiento y alivio financiero.
La propuesta crea un régimen para refinanciar las deudas de todas aquellas personas que están en situación de mora de créditos al consumo hace más de 60 días o que, aun estando al día, destinen más del 30% de los ingresos familiares al pago de esas obligaciones. El tope para ingresar estará fijado en dos Canasta Básicas Totales –unos $3,2 millones– para el monto total del capital adeudado en créditos.
El régimen de reestructuración pone un tope a las tasas de interés, que en algunas billeteras virtuales llegó a superar el 1000%. El límite a la tasa se fijará en base al TAMAR (Tasa Mayorista de la Argentina) de bancos privados, que hoy está al 26%, a lo que se sumará otro 25% adicional. Se habilita un plan de hasta 12 cuotas que no podrá superar el 30% de los ingresos de la persona deudora.
Si bien la propuesta no incluye una condonación de las deudas –resultado de un duro debate interno de la oposición que, pese a la resistencia de la izquierda, acordó no incluir quitas para evitar que la propuesta tuviera costo fiscal–, sí propone eliminar todos los intereses punitorios. Suspende, a su vez, todas las ejecuciones, embargos y cobranzas extrajudiciales.
La propuesta de los bloques opositores consiguió 27 firmas y la del oficialismo, 32, pero volvió a comisiones luego de que quedara en evidencia que La Libertad Avanza no tenía los votos para sancionar su propia iniciativa.
Con información de Mapa de la Deuda y agencias.

0