

PASO a PASO
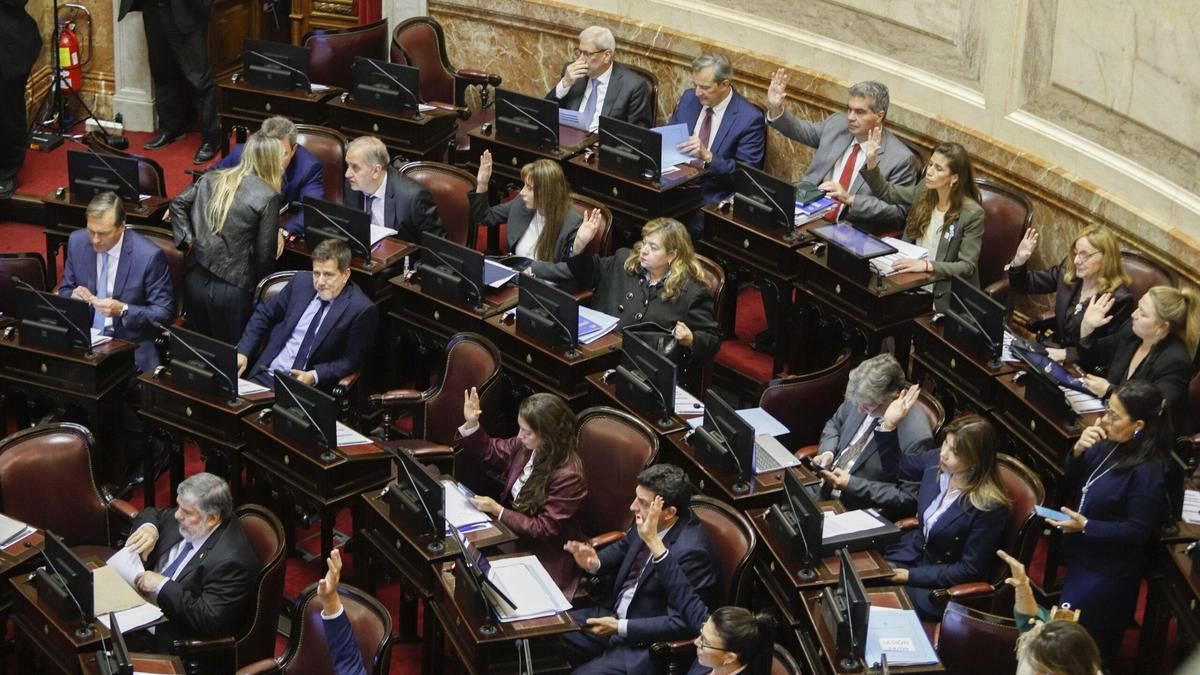
El gobierno pisó el acelerador y convocó a reunión a la Comisión de Asuntos Constitucionales del Senado con el objetivo de que el proyecto de Reforma Política que suspende las PASO obtenga dictamen y de esta forma sea llevado al recinto antes del final del período de sesiones ordinarias el 30/11. Al momento de escribir no está claro que el gobierno tenga las 10 firmas necesarias para tener dictamen, ni tampoco que estén los 37 votos necesarios para que el Senado apruebe la iniciativa. Pero como me señaló un veterano caminante de los pasillos parlamentarios el oficialismo está haciendo nuevamente lo que hace siempre: avanzar sin saber si tiene los votos. A lo que agrego yo, una fórmula que a veces le ha funcionado, y otras veces no tanto.
Suspender las PASO es una prioridad para el gobierno por varios motivos: 1) ello dificulta la resolución de la lucha interna en el peronismo y abre la posibilidad de una eventual fractura; 2) remueve del calendario electoral un evento con potencial de generar un episodio de volatilidad financiera a pocos meses de la elección presidencial; 3) pone fin a cualquier tipo de especulación en torno a un desafío de Patricia Bullirch a Milei en una primaria oficialista. Sin PASO, si Bullrich quiere ser candidata a presidente, deberá hacerlo por otro espacio.
La clave para la suspensión de las PASO pasa por 3 cuestiones: 1) garantizarle a los aliados que LLA no saldrá a disputarles el territorio en la renovación de autoridades locales; 2) canalizar recursos a las provincias, para lo cual es clave el Presupuesto 2027, que se encuentra en la Comisión de Presupuesto y Hacienda de la Cámara de Diputados y 3) algún tipo de acuerdo con los aliados sobre las listas legislativas para el Congreso Nacional. La idea de volver a habilitar las listas colectoras (un retroceso en materia institucional) apunta justamente a esto. ¿Está la negociación anudada? No está claro.
A ojo, el poroteo para el recinto arroja los siguientes números: 1) el oficialismo con el apoyo del PRO y de algunos senadores del bloque radical más algún provincial arañaría los 31-32 votos; 2) presumiblemente el peronismo votará en contra y lo mismo hará el bloque de senador Gerardo Zamora, un aliado fiel del kirchnerismo, lo cual suma 25 votos; 3) queda un lote de 14-15 senadores que incluye a partidos provinciales, disidentes del peronismo y radicales “sin tierra” (es decir, de distritos gobernados por el peronismo, y que por ende no responden al gobernador local) que son quienes inclinarán el fiel de la balanza.
Si hubiera dictamen en el día de hoy, el proyecto llegará al reciento la semana que viene dado que en la Cámara Alta debe pasar una semana entre que una iniciativa obtiene dictamen favorable y la discusión en el pleno.
Es altamente probable que el gobierno convoque a extraordinarias para discutir el Presupuesto y la suspensión de las PASO. Podría optar por no hacerlo. Gobernar si Presupuesto le otorga al Ejecutivo una mucho mayor discrecionalidad para administrar los recursos fiscales (el mejor escenario posible para cualquier oficialismo). Pero si el gobierno opta por gobernar sin Presupuesto, no va a conseguir la suspensión de las PASO. De ahí a que es elevada la chance de que haya extraordinarias convocadas para diciembre, incluso si el Senado no logra aprobar la semana que viene la suspensión de las PASO.
De ser aprobada en el Senado, la reforma política pasará a Diputados. Allí los libertarios tienen 95 bancas y precisan 129. Los aliados a seducir serán el PRO, los radicales que votan junto al gobierno y el conjunto de fuerzas provinciales que han apoyado en instancias previas al gobierno para aprobar sus proyectos. Si hay fumata blanca por el Presupuesto, probablemente la haya para suspender las PASO, pero igual habrá que ver. La moraleja que arroja la escasa productividad legislativa de estos años de Milei es clara: cuando el gobierno está en minoría uno puede optar por formar una coalición estable intercambiando cargos por votos o puede apelar al DNU (cuando puede -no en el caso de impuestos o leyes electorales) y a coaliciones legislativas ad hoc. La primera fórmula tiene una ventaja y una desventaja. La ventaja es que no hay que estar negociando constantemente con los aliados. La desventaja es compartir el poder. En el caso de la segunda estrategia la ventaja es no compartir el poder, pero la desventaja salta a la vista: cada proyecto de ley es una negociación. Y ello consume tiempo y recursos.
¿Qué hay detrás de la suba del riego país? ¿Qué podría modificar el panorama?
Hace tan solo 4 meses el riesgo país caía a 404 puntos básicos, el nivel más bajo desde el fatídico 25 de abril de 2018, día en que comenzó la crisis, cambiaria en un principio, que signó el último año y medio de la gestión de Mauricio Macri y que causó su derrota en las elecciones de 2019. El 6 de noviembre pasado el mismo indicador tocó 939 puntos básicos, y si bien desde entonces un rebote en el precio de los bonos hizo que el riesgo soberano cayera a 855 puntos básicos, es difícil pensar en el corto plazo en un retorno a los niveles de mediados de año.
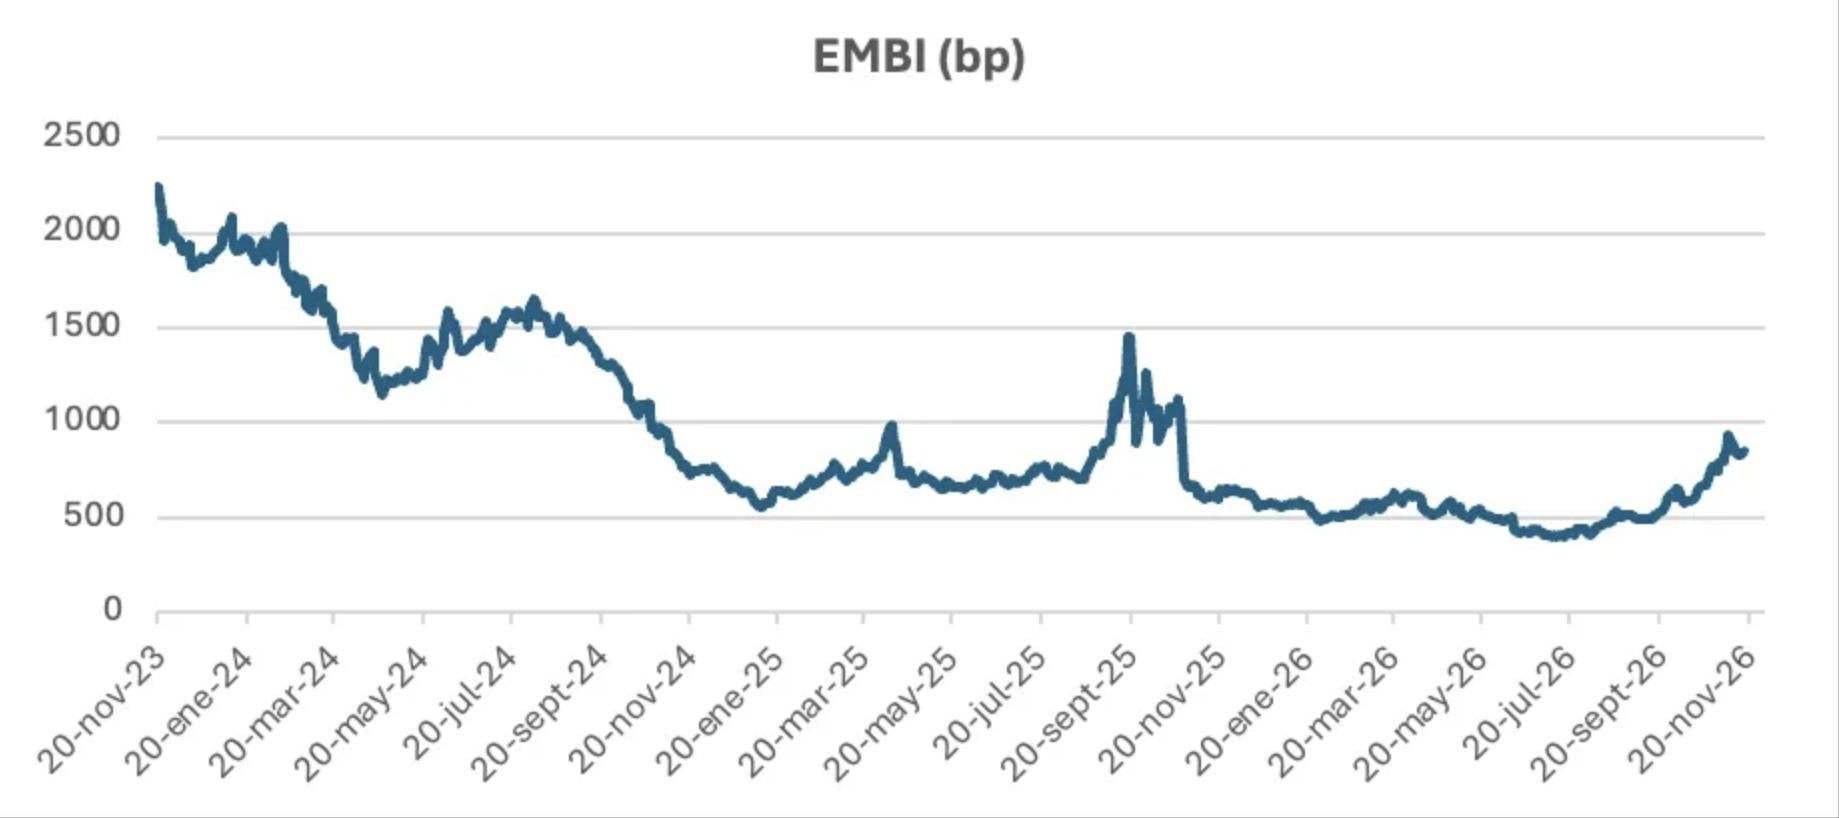
¿Qué pasó que para que en tan poco tiempo Argentina pasara de estar cerca de retornar al financiamiento internacional a tener el mercado cerrado? Hubo una serie de evento externos que probablemente colaboraron para esta fuerte suba del riesgo país: 1) aumento de volatilidad financiera internacional motivada por diversos hechos (suba de tasas en Estados Unidos y perspectiva de nuevas subas de tasas, la reciente crisis de NVIDIA por citar ; 2) una serie de eventos adversos de naturaleza política: la derrota de Flávio Bolsonaro en Brasil y el triunfo arrollador de los demócratas en las midterms. Estos dos últimos hechos era previsible que impactaran fuertemente en la Argentina tal como analicé en éste posteo de agosto.
Pero el incremento del riesgo soberano de Argentina no es solo es explicado por factores externos. Como señalé en otras oportunidades la conducta de los mercados (haciendo una simplificación extrema) se explica por 3 factores: 1) el entorno internacional; 2) la consistencia de la política económica (en nuestro caso, si el Banco Central acumula reservas y el Tesoro mantiene una política fiscal prudente; 3) la política doméstica.
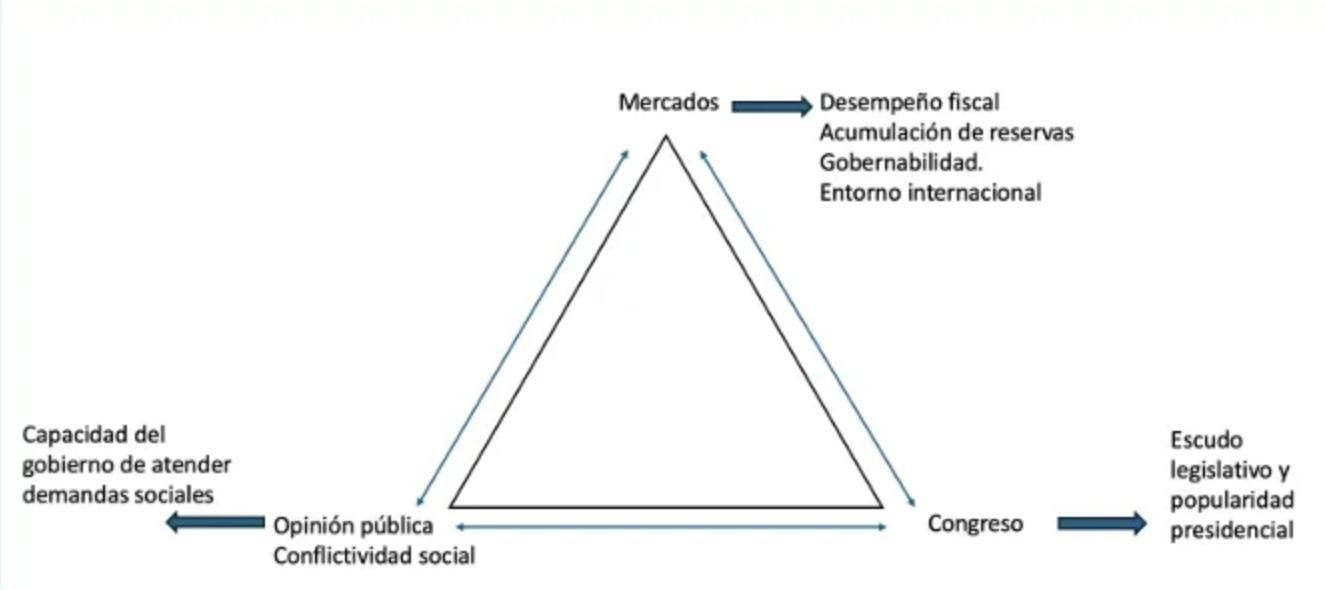
La política económica se ha mantenido inalterada. El Central sigue comprando reservas y el Tesoro mantiene una política fiscal prudente. ¿Entonces? Si el castigo frente a un contexto internacional más volátil ha sido mayor al de otros países en situaciones similares la explicación del pronunciado aumento en el riesgo país necesariamente pasa por la política doméstica. Conviene traer nuevamente a colación la figura de lo que en un primer posteo denominé como triángulo de gobernabilidad para tener entender lo que está ocurriendo.
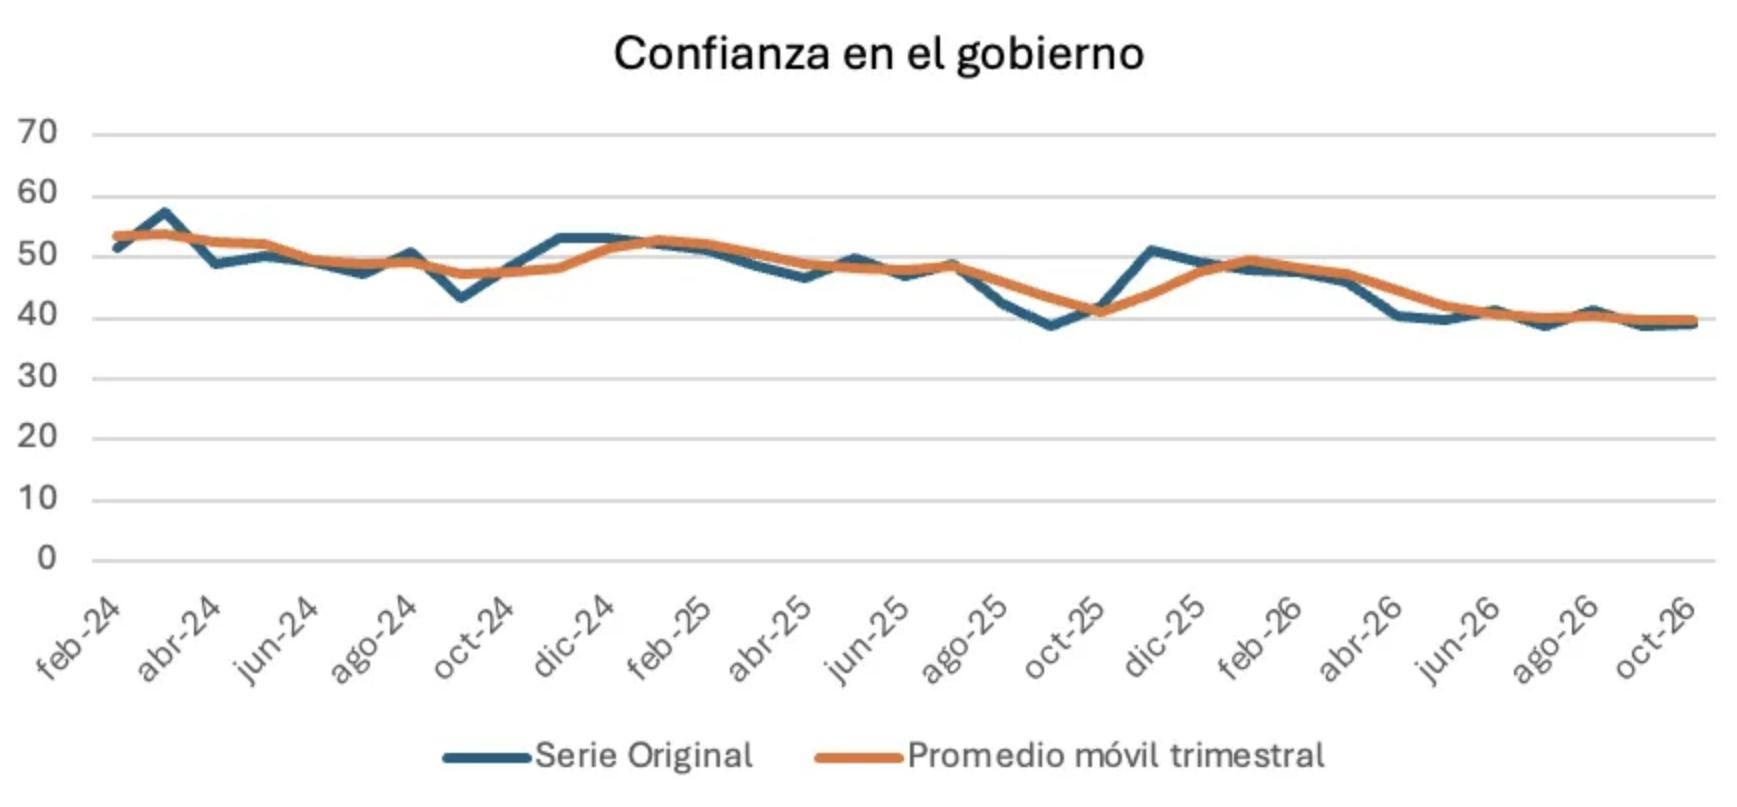
La imagen del gobierno, si tomamos el ICG de la Universidad Di Tella, se ha mantenido estable tras sufrir una fuerte caída en la primera mitad del año. ¿Y entonces? El problema es que pasa el tiempo y la imagen de Milei no rebota. Los niveles actuales de aprobación no son garantía de triunfo y ello genera incertidumbre acerca de resultado electoral del año que viene y junto a ello la perspectiva de un regreso del peronismo, un evento que el mercado juzga como indeseable.
Como escribí en otras ocasiones los tres vértices del triángulo pueden retroalimentarse positiva o negativamente. Desde hace algunos meses vemos una retroalimentación negativa: el estancamiento en la actividad económica junto a las dificultades para bajar más rápidamente la inflación se traducen en un deterior de la imagen presidencial. El Congreso ha tomado nota de ello y por ende los aliados se suben el precio a la hora de negociar. SI a eso le sumamos la mala praxis del oficialismo en su relación con sus aliados, el resultado lógico es la demora de la agenda legislativa del gobierno. Si excluimos la ratificación de acuerdos internacionales y la creación de juzgados, en lo que va del período de sesiones ordinarias (que concluirá en dos semanas), el gobierno solo ha podido aprobar 4 proyectos de ley.
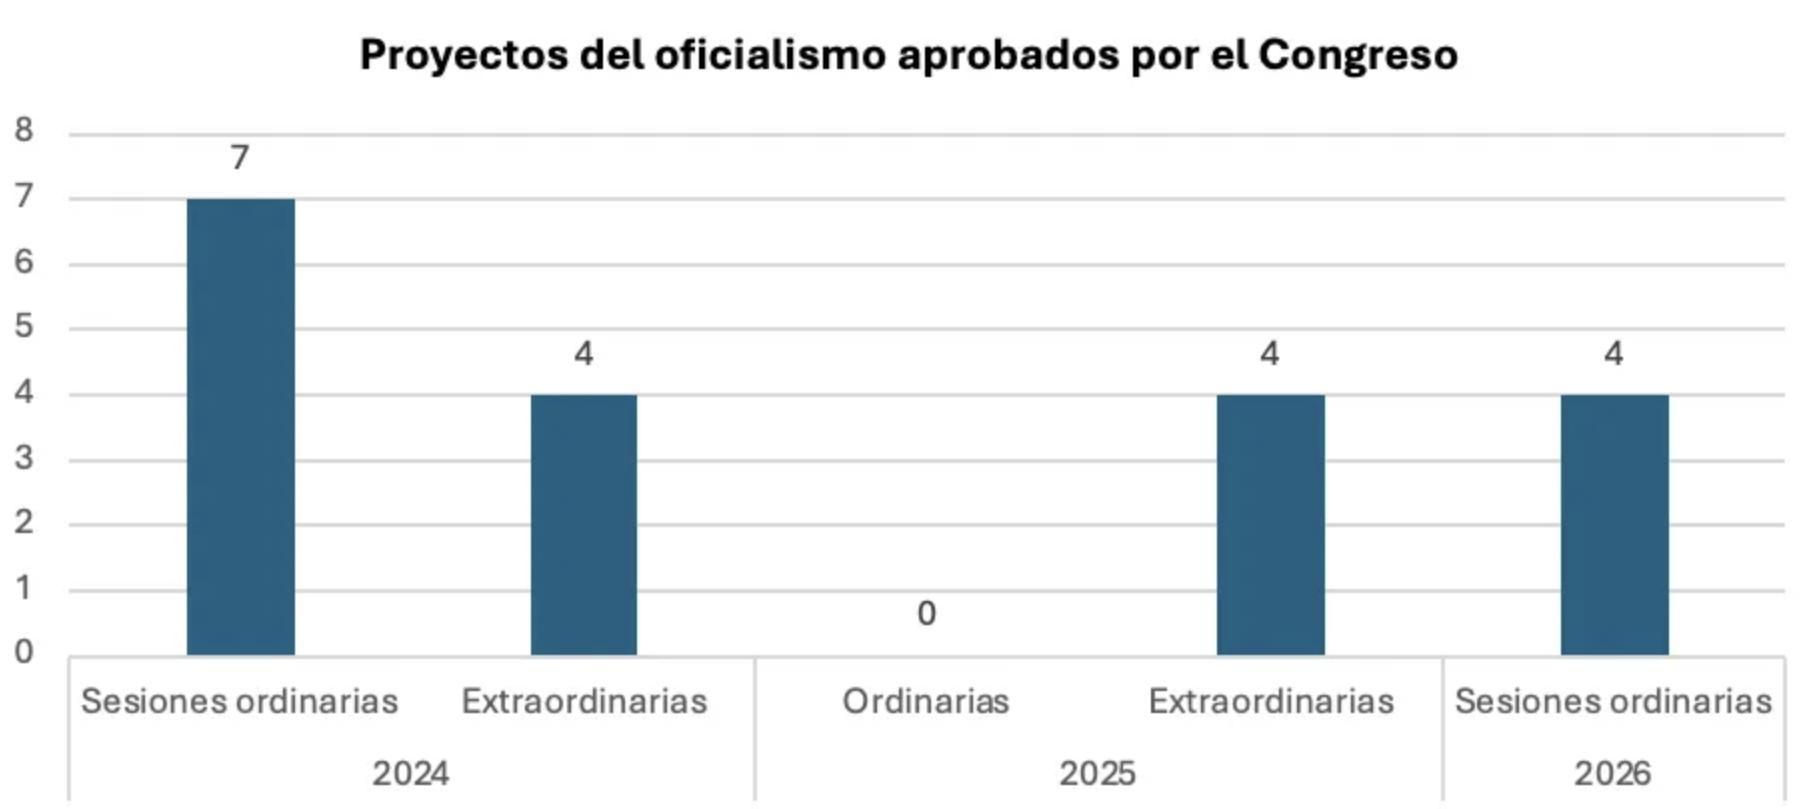
Lógicamente, frente a este panorama de incertidumbre electoral y dificultad del gobierno de avanzar en iniciativas clave, como la suspensión de las PASO, el mercado reacciona negativamente, a pesar de la política fiscal y de la acumulación de reservas.
¿Qué debería ocurrir para que se modifique este cuadro de situación? En el corto plazo la eliminación o suspensión de las PASO, si bien no quitarían del medio la incertidumbre acerca de la elección del año que viene, serán positivamente recibidas por el mercado. ¿Por qué? Porque le quitarán al peronismo un mecanismo simple para resolver la interna y ello puede incrementar los riesgos de una fractura, especialmente si Cristina Kirchner bendice una candidatura y Axel Kicillof insiste en ser candidato. Para tener certeza sobre ello falta mucho tiempo. Lo concreto es si las PASO salen de escena el mercado reaccionará favorablemente porque entiende que ello aumenta las chances de continuidad de Milei.
Dicho esto, una reforma electoral no garantiza la continuidad del oficialismo la cual depende fundamentalmente de dos cosas: el desempeño económico y el rechazo a una vuelta del peronismo. El primer factor es clave: si como dicen muchos analistas económicos “esto es lo que hay” y la economía llegará a las elecciones en condiciones no muy distintas a las actuales difícilmente se produzca un repunte en la aprobación de Milei y la incertidumbre seguirá hasta octubre del año que viene. Si la economía no mejora y la aprobación se mantiene en los niveles actuales, asumiendo que no hay fractura en el peronismo, el gobierno dependerá fundamentalmente de qué alternativa genere mayor rechazo en la sociedad: el regreso del peronismo o la continuidad del oficialismo.
Publicado originalmente en https://ignaciolabaquianalisispolitico.substack.com/

0